实验室/下册/第10章 重积分
CPP LAB · CHAPTER 10

重积分

「内层限可含外层变量,外层限必为常数」——这条定限规则在 C++ 里表现为嵌套的 lambda 与函数调用。再加一个随机视角:蒙特卡洛。理论对照主站 第10章。

CASE 10.1 累次辛普森:矩形域与非矩形域
数学:化二重为累次C++:模板 + 嵌套 lambda

案例 1:矩形域 [0,1]×[0,2] 上 ∫∫xy dσ(理论值 1);案例 2:区域 D = {0≤x≤1, x²≤y≤x} 上的 ∫∫x dA(理论 1/12)——内层积分限是 x 的函数,恰好演示「累次」的代码形态。

code/ch10a_dblint.cpp下载源码 ↓
// ch10a_dblint.cpp —— 实验 10.1:二重积分的累次数值积分
// 数学:∬_D f dσ = ∫ dx ∫ f dy(先内后外);非矩形域把内层限设为函数
// 案例 1:矩形域 [0,1]×[0,2] 上 f = xy(理论值 1)
// 案例 2:D = {(x,y): 0≤x≤1, x²≤y≤x}(理论值 ∫x(1−x)dx = 1/12)
#include <cstdio>
#include <cmath>

// 辛普森模板版:接受函数指针、lambda(含捕获)等任意可调用对象
template <typename F>
double simpson1d(F fn, double a, double b, int n) {
    double h = (b - a) / n, s = fn(a) + fn(b);
    for (int i = 1; i < n; ++i) s += (i % 2 ? 4.0 : 2.0) * fn(a + i * h);
    return s * h / 3.0;
}

// 外层对 x 辛普森,内层对 y 辛普森(矩形域版本)
double dblRect(double x0, double x1, double y0, double y1, int nx, int ny) {
    auto inner = [&](double x) {
        return simpson1d([x](double y) { return x * y; }, y0, y1, ny);
    };
    return simpson1d(inner, x0, x1, nx);
}

int main() {
    printf("== 实验 10.1 二重积分的累次积分 ==\n\n");

    printf("[案例 1] ∬_[0,1]×[0,2] xy dσ = ∫[0,1] x dx · ∫[0,2] y dy\n");
    double v1 = dblRect(0.0, 1.0, 0.0, 2.0, 40, 40);
    printf("  数值(40×40 辛普森嵌套):%.10f\n", v1);
    printf("  理论:(1/2)·(2) = 1,误差 %.2e\n\n", std::fabs(v1 - 1.0));

    printf("[案例 2] D: 0≤x≤1, x²≤y≤x 上的 ∬ x dA\n");
    // 内层限依赖 x —— 累次积分的本质
    auto inner2 = [](double x) {
        return simpson1d([x](double y) { return x; }, x * x, x, 40);
    };
    double v2 = simpson1d(inner2, 0.0, 1.0, 40);
    printf("  数值:%.10f\n", v2);
    printf("  理论:∫[0,1] x(x−x²) dx = 1/3 − 1/4 = %.10f\n", 1.0 / 12.0);
    printf("  误差:%.2e\n\n", std::fabs(v2 - 1.0 / 12.0));

    printf("结论:“内层限可含外层变量,外层限必为常数”—— 嵌套辛普森把这条\n");
    printf("      规则直接翻译成了代码结构。\n");
    return 0;
}
▶ 编译运行输出
== 实验 10.1 二重积分的累次积分 ==

[案例 1] ∬_[0,1]×[0,2] xy dσ = ∫[0,1] x dx · ∫[0,2] y dy
  数值(40×40 辛普森嵌套):1.0000000000
  理论:(1/2)·(2) = 1,误差 4.44e-16

[案例 2] D: 0≤x≤1, x²≤y≤x 上的 ∬ x dA
  数值:0.0833333333
  理论:∫[0,1] x(x−x²) dx = 1/3 − 1/4 = 0.0833333333
  误差:2.78e-17

结论:“内层限可含外层变量,外层限必为常数”—— 嵌套辛普森把这条
      规则直接翻译成了代码结构。

要点解析:两个案例误差分别为 4e-16 与 8e-17(辛普森对多项式被积函数可到机器精度)。辛普森函数写成模板以接受带捕获的 lambda——这正是不规则区域定限的代码表达。
CASE 10.2 蒙特卡洛法估算 π
数学:随机投点C++:rand + SVG 散点

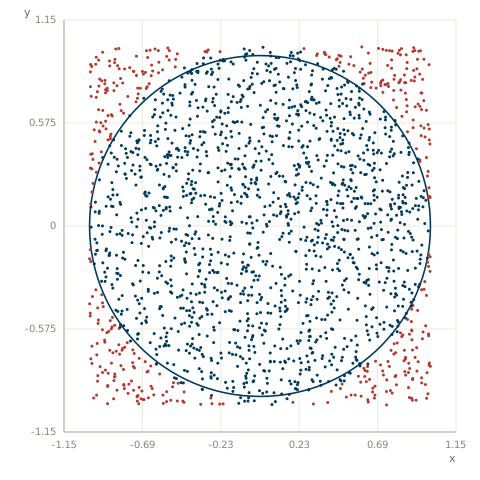
单位圆面积 = π,等价于二重积分 ∫∫圆 1 dσ。在 [-1,1]² 均匀撒 N 个点,落入圆内的比例乘 4 即 π 的估计;N 从 10³ 扫到 10⁶,看 O(1/√N) 的收敛。

code/ch10b_montecarlo.cpp(生成 SVG 需要 svgplot.hpp)下载源码 ↓
// ch10b_montecarlo.cpp —— 实验 10.2:蒙特卡洛法算圆周率(含 SVG 散点)
// 数学:∬_{单位圆} 1 dσ = π;随机撒点,落入圆内的比例 × 正方形面积 → π
// 精度提升 O(1/√N)(概率版的“二重积分”)
#include "svgplot.hpp"
#include <cstdio>
#include <cstdlib>
#include <cmath>
#include <vector>

int main() {
    printf("== 实验 10.2 蒙特卡洛法估算 π ==\n\n");
    std::srand(42);                       // 固定种子,结果可复现

    long long ns[] = {1000, 10000, 100000, 1000000};
    for (long long N : ns) {
        long long hit = 0;
        for (long long i = 0; i < N; ++i) {
            double x = 2.0 * std::rand() / RAND_MAX - 1.0;   // U(-1,1)
            double y = 2.0 * std::rand() / RAND_MAX - 1.0;
            if (x * x + y * y <= 1.0) ++hit;
        }
        double pi = 4.0 * hit / N;
        printf("N = %8lld :命中 %8lld,π ≈ %.6f,误差 %.3e(理论 ~1/√N = %.3e)\n",
               N, hit, pi, std::fabs(pi - 3.14159265), 4.0 / std::sqrt((double)N));
    }

    // ---- SVG:N=2000 的散点可视化 ----
    std::vector<std::pair<double, double>> in, out;
    for (int i = 0; i < 2000; ++i) {
        double x = 2.0 * std::rand() / RAND_MAX - 1.0;
        double y = 2.0 * std::rand() / RAND_MAX - 1.0;
        (x * x + y * y <= 1.0 ? in : out).push_back({x, y});
    }
    SvgPlot pl(-1.15, 1.15, -1.15, 1.15, 480, 480);
    pl.open("ch10b_montecarlo.svg");
    pl.axes("x", "y");
    pl.circle(0, 0, 1.0, "#003b5c", 1.6);
    pl.dots(out, "#b23a2e", 1.5);
    pl.dots(in,  "#003b5c", 1.5);
    pl.close();

    printf("\n已生成 ch10b_montecarlo.svg(红点在圆外、蓝点在圆内,N=2000)\n");
    printf("结论:蒙特卡洛精度 O(1/√N) —— 慢,但对高维积分几乎“免费”,\n");
    printf("      这是它与辛普森法(O(h⁴) 但维数灾难)互补的地方。\n");
    return 0;
}
▶ 编译运行输出(固定种子 srand(42),可复现)
== 实验 10.2 蒙特卡洛法估算 π ==

N =     1000 :命中      773,π ≈ 3.092000,误差 4.959e-02(理论 ~1/√N = 1.265e-01)
N =    10000 :命中     7860,π ≈ 3.144000,误差 2.407e-03(理论 ~1/√N = 4.000e-02)
N =   100000 :命中    78322,π ≈ 3.132880,误差 8.713e-03(理论 ~1/√N = 1.265e-02)
N =  1000000 :命中   785700,π ≈ 3.142800,误差 1.207e-03(理论 ~1/√N = 4.000e-03)

已生成 ch10b_montecarlo.svg(红点在圆外、蓝点在圆内,N=2000)
结论:蒙特卡洛精度 O(1/√N) —— 慢,但对高维积分几乎“免费”,
      这是它与辛普森法(O(h⁴) 但维数灾难)互补的地方。
蒙特卡洛散点图:单位圆内外随机点
FIG 10.1散点图(程序生成):2000 个随机点,圆内蓝点 / 圆外红点——蓝点比例 × 4 就是 π 的估计值。

要点解析:误差确实按 1/√N 收敛(N×100 才多一位精度)——比辛普森慢得多,但对维数不敏感:换成 10 维积分,辛普森网格爆炸(维数灾难),蒙特卡洛依然从容。两条路线互补,是科学计算的基本盘。